Domain 1a-gartenschlauch.de kaufen?
Wir ziehen mit dem Projekt
1a-gartenschlauch.de um.
Sind Sie am Kauf der Domain
1a-gartenschlauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-gartenschlauch.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht, Fachbücher von Ralf Fischer, Petra ScheweDas "Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht" ist ein umfassender Leitfaden, der Arbeitgebern wertvolle Informationen zur optimalen Vorbereitung auf Betriebsprüfungen durch die Deutsche Rentenversicherung bietet. Das Buch behandelt alle relevanten Fragen und rechtlichen Hintergründe zu Themen wie Sozialversicherung, Künstlersozialversicherung und Unfallkassen. Es bietet praxisnahe Handlungsempfehlungen für den Umgang mit Unstimmigkeiten sowie rechtliche Optionen und enthält zahlreiche Fallbeispiele, die die Theorie veranschaulichen. Die zweite, überarbeitete Auflage des Handbuchs enthält ein zusätzliches Kapitel zur Künstlersozialversicherung und richtet sich an HR-Verantwortliche, Geschäftsführer, Steuerberater sowie Lehrende und Studierende in Weiterbildungseinrichtungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die moderne Betriebsprüfung, Fachbücher von Lars Nüdling, Uwe Olles, Georg HarleAm Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine moderne Betriebsprüfung optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren, wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die digitale Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benfords Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema Massendatenanalyse und Visualisierung. Die aktualisierte Neuauflage beinhaltet unter anderem das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Ausserdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **


Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
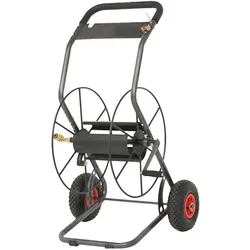
Siena Garden, Gartenschlauch Aufbewahrung, GartenschlauchhalterDank seiner Robustheit kann dieses Produkt auch in professionellen Bereichen wie der Gartenlandschaftsgestaltung eingesetzt werden. Es verfügt über verzinkte und pulverbeschichtete Stahlrohre und -trommeln, einen leichtgängigen Kurbelgriff für ermüdungsfreies Arbeiten und pannensichere Reifen aus PU-Schaum. Das Schlauchende kann nach dem Gebrauch unter dem Griff eingehakt werden. Es hat einen robusten Griff mit dem grösstmöglichen Hebel für eine komfortable Handhabung, und der Softgriff sorgt für hohen Komfort. Die Messinganschlüsse haben einen Durchmesser von 19 mm (3/4") und die Schlauchkapazitäten betragen ø 13 mm (1/2") für 80 m und ø 19 mm (3/4") für 50 m.274,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
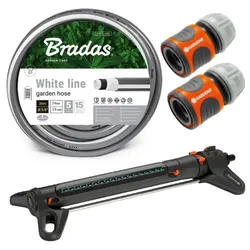
Set Gartenbewässerung Bradas Gartenschlauch 5⁄8” 30m + 2x Bradas Schlauchverbinder + Gardena Rasensprenger AquaZoom L 350 m2 DVZ-0003Set Gartenbewässerung Gartenschlauch 5⁄8” + Schlauchverbinder + Aquazoom Die neue Gartensaison steht vor der Tür! Denken Sie schon jetzt über ein praktisches und sinnvolles Bewässerungssystem nach. Wer träumt nicht von einer gleichmäßigen, grünen Grasnarbe und vielen Blumensträußen. Auf dem Weg zum Traumgarten werden Sie von einem unserer Sets unterstützt. Gartenschlauch White Line 5⁄8” Ein 5-lagiger Gartenschlauch, der mit einem speziellen TRICOT-Polyestergeflecht ummantelt ist, um die Wasserdruckbeständigkeit zu erhöhen. Hergestellt aus einer neuen Generation von PVC-Material, das keine giftigen Substanzen enthält. Der 30 Meter lange Schlauch reicht aus, um jeden Winkel Ihres Grundstücks zu erreichen. Länge: 30 m Außendurchmese: 19 mm śInnendurchmesse: 15,9 mm Schichten Anzahl: 5 Druck: max 24 bar Farbe: weiß-grau UV- und Frostbeständigkeit Marke: Bradas Rasensprenger L AquaZoom Der Regner ist für Flächen von 28 bis 350 m2 geeignet. Er bewässert gleichmäßig, so dass sich keine Pfützen bilden und der Rasen optimal bewässert wird. Mit den Schiebereglern kann die Reichweite - von 7 bis 21 Metern und die Breite des Regners von 4 bis 17 Metern - sowie die Geschwindigkeit des Wasserflusses je nach den Bedürfnissen des Rasens eingestellt werden. Der breite Fuß des Sprinklers sorgt für einen festen Stand auf dem Boden. Reichweite: 7 - 21 m Sprühbereich: 4 - 7 m Fläche: 28 - 350 m2 kolor: schwarz-orange UV- und Frostbeständigkeit Schmutzfangfilter Marke: Gardena Schlauchverbinder Gardena 1/2"-5/8" Mit der Schnellkupplung können Sie schnell und einfach das Gerät am Ende des Schlauches wechseln. Die Schnellkupplung passt für 13 mm (1/2") und 15 mm (5/8") Schläuche. Die Kupplung ist frostsicher. POWER GRIP - die speziell geformte Mutter sorgt für eine perfekte Verbindung mit dem Schlauch und eine problemlose Installation. Unser Set enthält zwei Stück. Anwendung: für Schläuche 13 mm (1/2cal) i 15 mm (5/8cal) schneller und einfacher Gerätewechsel am Ende des Schlauches Farbre: sgrau-orange UV- und Frostbeständigkeit Marke: Gardena.81,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht, Fachbücher von Ralf Fischer, Petra ScheweDas "Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht" ist ein umfassender Leitfaden, der Arbeitgebern wertvolle Informationen zur optimalen Vorbereitung auf Betriebsprüfungen durch die Deutsche Rentenversicherung bietet. Das Buch behandelt alle relevanten Fragen und rechtlichen Hintergründe zu Themen wie Sozialversicherung, Künstlersozialversicherung und Unfallkassen. Es bietet praxisnahe Handlungsempfehlungen für den Umgang mit Unstimmigkeiten sowie rechtliche Optionen und enthält zahlreiche Fallbeispiele, die die Theorie veranschaulichen. Die zweite, überarbeitete Auflage des Handbuchs enthält ein zusätzliches Kapitel zur Künstlersozialversicherung und richtet sich an HR-Verantwortliche, Geschäftsführer, Steuerberater sowie Lehrende und Studierende in Weiterbildungseinrichtungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Die moderne Betriebsprüfung, Fachbücher von Lars Nüdling, Uwe Olles, Georg HarleAm Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine moderne Betriebsprüfung optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren, wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die digitale Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benfords Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema Massendatenanalyse und Visualisierung. Die aktualisierte Neuauflage beinhaltet unter anderem das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Ausserdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wichtig sind Verfahrensdokumentation und Programmierprotokolle für die Betriebsprüfung?, Taschenbuch von Andreas Kühnemann, Tredition,Wie Wichtig Sind Verfahrensdokumentation Und Programmierprotokolle Für Die Betriebsprüfung?, Taschenbuch Von Andreas Kühnemann, Tredition, 978-3-384-27612-4, Seitenanzahl: 5612,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.